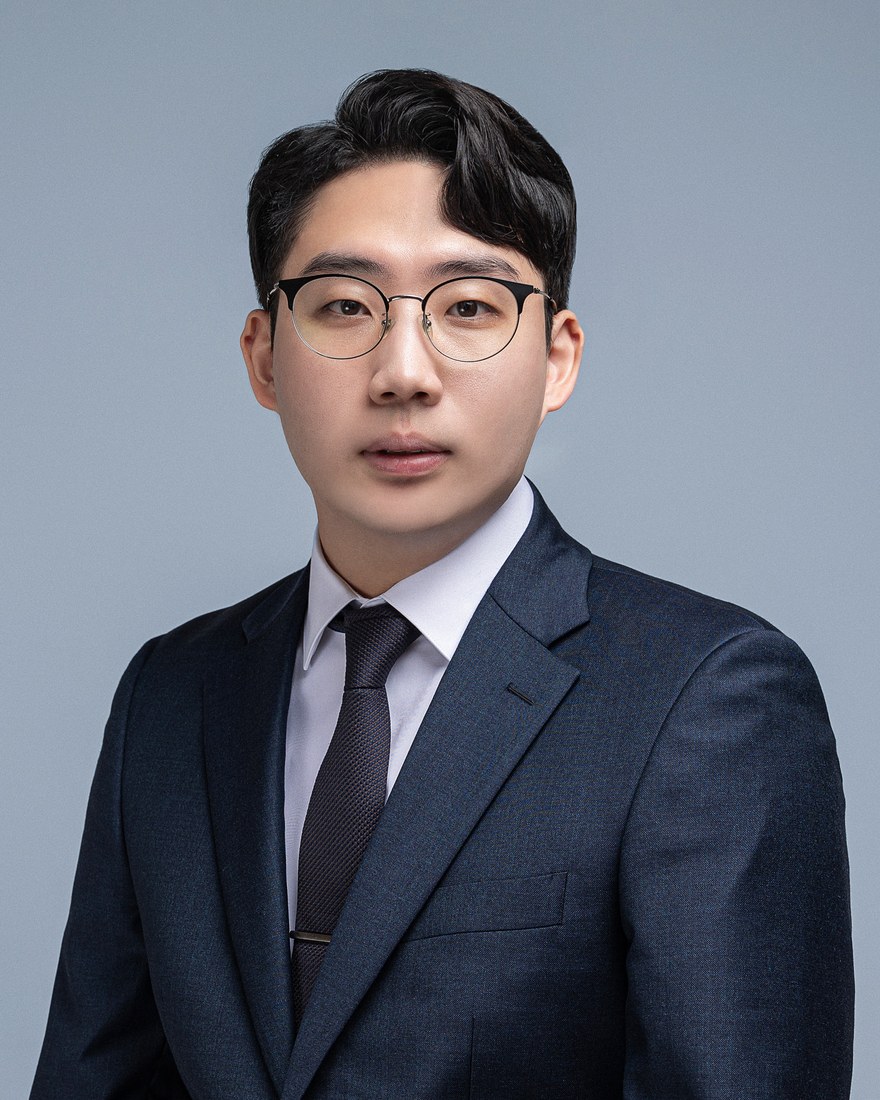
기장과 세무신고, 세무자문을 주로 수행합니다. 세금의 상당 부분은 신고서를 작성하는 시점이 아니라 거래가 이루어지는 과정에서 이미 방향이 정해집니다. 그래서 장부의 숫자를 확인하는 데 그치지 않고, 그 배경이 되는 거래와 사업의 흐름까지 함께 이해하는 것을 업무의 기본으로 삼습니다.
EY한영회계법인 세무본부에서 제조·바이오·IT·에너지·유통·금융·공공부문 등 여러 업종의 법인세 세무조정 40여 건을 수행했습니다. 대기업 세무조사 대응과 경정청구를 맡으면서, 평소의 세무처리가 이후 어떤 쟁점으로 이어지는지 경험했습니다.
지금은 회계법인 마일스톤에서 법인과 개인사업자의 기장과 세무신고, 비상장주식 가치평가, 세무진단과 세무조사 대응을 맡고 있으며, 세무·결산 실무 강연도 병행합니다.
우제 佑濟
도울 우(佑), 건널 제(濟)
사업이 다음 단계로 나아가는 길,
우제(佑濟)가 곁에서 함께합니다.
우제(佑濟)가 곁에서 함께합니다.
경력
(현) 회계법인 마일스톤 파트너
(전) EY한영회계법인 세무본부
학력 및 자격
한국공인회계사
대구대학교 졸업
주요 업무사례.
세무조사 대응
제조 대기업 S사의 세무조사 대응
인수·합병 과정에서 지출된 비용의 부가가치세 처리를 두고 과세관청과 견해가 갈린 사안입니다.
쟁점인수·합병 관련 비용의 부가가치세 매입세액공제
주요 검토매입세액의 사업 관련성 판단관련 예규·판례 검토사실관계와 증빙 정리과세관청 자료 요청 대응
세무진단
온라인 플랫폼업 E사의 세무진단
빠르게 성장한 플랫폼 기업의 주요 계정을 세무조사의 관점에서 미리 점검한 진단입니다.
쟁점기업업무추진비와 매출 귀속시기, 개발비 자산화 검토
주요 검토기업업무추진비 해당 여부와 한도매출 인식 시점과 귀속 사업연도개발비 자산화 요건과 상각계정별 세무 위험 평가개선 방안 제시
경정청구
제조업 N사의 임직원 소득구분 경정청구
다수 임직원에게 지급한 금액을 어떤 소득으로 보느냐에 따라 원천징수 세액이 크게 달라지는 사안입니다.
쟁점임직원에게 지급한 금액의 소득구분
주요 검토지급 경위와 사실관계 정리관련 판례·예규 검토소득구분별 세부담 비교환급세액 산정청구 논리 검토
비상장주식 가치평가
국내기업과 외국계기업의 비상장주식 가치평가
시장가격이 없는 비상장주식의 양도에 앞서, 세법이 인정하는 시가를 산정한 평가입니다.
목적국내 주식 양도 시 적용할 세법상 시가 산정
주요 검토매매사례가액 존재 여부순손익가치와 순자산가치 산정최대주주 할증 여부저가·고가 양도에 따른 과세 위험
법인세 세무조정2026
대형 금융지주회사 M사의 수입배당금 익금불산입 세무조정
여러 자회사로부터 받은 대규모 배당금에 대해, 법인세 과세 대상에서 제외되는 금액을 산정한 세무조정입니다.
규모조 단위의 수입배당금
쟁점자회사 지분율에 따른 익금불산입액 산정
주요 검토자회사별 지분율과 보유기간 요건지분율 구간별 익금불산입률 적용지급이자 차감액 계산세무조정계산서 반영
그 밖의 수행 업무
제조업 2개사의 세무조사 대응
국제거래 관련 세무자문
해외법인 비상장주식 평가
대기업과 계열사 40여 곳의 법인세 세무조정 및 법인지방소득세 신고 대리 (제조·바이오·IT·에너지·유통·금융·공공부문)